離婚調整中でも借りられた実例と、家を買う前に確認したいこと
離婚したいのに、話がまとまらない。子どもとの暮らしを立て直したくても、住まいが決まらない。
そんなとき、「離婚が成立していないと住宅ローンは難しい」と言われたら、先が見えなくなるよね。
でも、離婚成立前に融資が実行された事例もある。今回は、実際にあった相談をもとに、その可能性と注意点を伝えていくよ。
最初に大切なこと。タイトルの「組めます!」は、誰でも借りられるという意味ではないよ。金融機関や商品、本人の状況によって判断が違う、個別の実例として読んでね。
実際の相談。子どもと安心して暮らす家がほしい
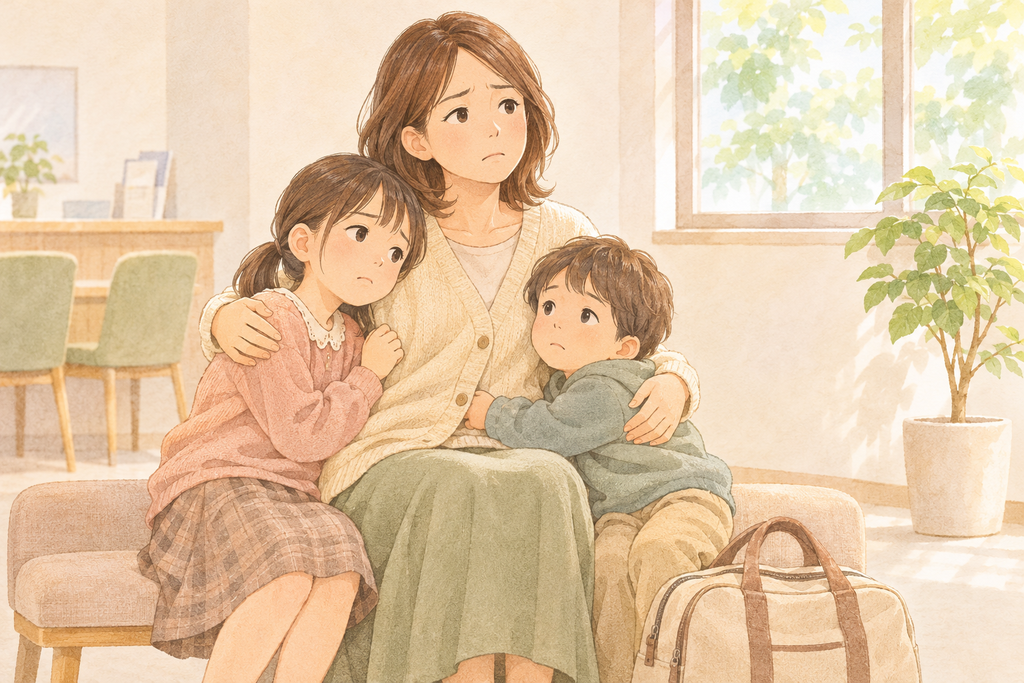
相談に来られたのは、夫からのDVを避けるため、子どもを連れて離れて暮らし始めた女性。
正社員で、年収は約400万円。中古でもいいので、自分と子どもが暮らす家を買いたいという希望があった。
ただ、離婚に向けた話し合いはうまくまとまらず、まだ離婚は成立していなかった。
夫から離れて暮らしたい。でも、離婚の話が進まない。その間も、毎日の生活は続いていく。
年齢も40代後半でローンを組む期間も少なくなってきて、借りたい金額が伸びれば月々の支払いが増えていく為、離婚成立や財産分与を待ってられない状況。
今回の話は、元の夫婦の家をどちらが引き継ぐかではなく、離婚成立前に、本人が新しく暮らす家を買うための住宅ローンについてだよ。
※実際の相談をもとに、個人の特定につながる地域・時期・家族の詳しい情報は省いているよ。
「審査ができる」と「お金を借りられる」は別の話
離婚に向けて調整中の場合、審査は進められても、融資実行までに離婚成立や財産分与の取り決めの確定を求められることがある。
融資実行とは、実際に住宅ローンのお金が出ること。仮審査に通った時点とは違うんだよね。
ここを見落とすと、「審査は通ったのに、離婚がまとまらず決済に間に合わない」という問題につながりかねない。
ただし、「離婚と財産分与が済まないと、どの金融機関でも借りられない」と一律には言えない。すべての銀行に共通する決まりとして、今回の調査で確認できたわけではないよ。
相談するときは、「申し込みできますか?」だけでなく、「離婚が成立していない状態でも、融資実行まで進められますか?」と聞くことが大切。
ちなみに、離婚に伴う財産の取り決めは、この記事では「財産分与」と表現するね。相続の「遺産分割協議」とは別の話だよ。
日本住宅ローンで、離婚成立前に実行された事例
今回紹介したいのが、離婚が成立せず、財産分与の取り決めも確定していない段階で、日本住宅ローン株式会社で融資実行に至った事例。
選べる金融機関は限られるとしても、「離婚できていないから、絶対に無理」とは言い切れない。それが、この実例から伝えたいことなんだ。
なお、日本住宅ローン株式会社(MCJ)は、正確には銀行ではなく、住宅ローン専門の金融機関。会社の位置づけは公式の会社概要で確認できるよ。
ただし、今回の融資実行の話は、実務で把握した個別事例。公式サイトに掲載された「離婚前でも融資可能」という一律の制度案内ではない。
商品名、借入額、必要書類、審査で重視された点などは、この記事では紹介していない。同じ年収や家族状況なら同じ結果になる、とも言えないよ。
問い合わせる場合は、日本住宅ローンの公式FAQから窓口を確認し、中古住宅の購入であることと、離婚調整中であることを伝えて、現在の取り扱いを確認してね。
年収400万円なら、いくらまで借りられる?
ここ、気になるよね。でも、年収だけで借入額は決まらない。
年齢や借入期間、ほかのローン、購入する物件、利用する商品などによって変わるし、審査に通る金額と、無理なく返せる金額は別なんだ。
たとえばフラット35では、住宅ローン以外の自動車ローンやカードの分割・リボ払いなども、総返済負担率の確認対象になる。詳しくは住宅金融支援機構の利用条件を確認してね。今回の実例の商品がフラット35だったという意味ではないよ。
生活費や教育費に加えて、固定資産税、火災保険、修繕費。マンションなら管理費や修繕積立金も必要になる。
ねこやんのひとこと:家の支払い、ローンだけで閉店してくれないんだよね。
受け取れるか、いくらになるかがまだ決まっていない養育費などを、最初から確実な収入として家計に組み込まないことも大切だよ。
物件の契約前に確認したい4つのこと
- 融資実行の条件:離婚成立や財産分与の確定が必要か。いつまでに何を提出するのか。
- 既存の借入関係:今の家のローン、連帯債務・連帯保証など、自分が関係する契約を整理できているか。
- 中古住宅の条件:希望する物件がその商品の融資対象になるか。購入後の修繕も含めて予算に収まるか。
- 売買契約の条件:融資が利用できない場合の扱いや期限を、不動産会社と事前に確認できているか。
事情や借入を隠して申し込むのは避けよう。先に共有する方が、対応できる金融機関を検討しやすい。
関連して、住宅ローン審査で大切なのは“正直さ”既存の借入を隠さない理由も読んでみてね。
DVから離れる住まい探しは、住所の扱いも大切
今回のようなケースでは、「買えるか」だけでなく、安心して暮らせるかを先に考えたい。
不動産の登記には住所に関する情報が記録される。法務省は、住所が明らかになることで生命・身体に危害が及ぶおそれがある場合などに、申出により登記事項証明書等に別の公示用住所を記載する制度を案内しているよ。
ただし、自動的に適用されるものではなく、物件の所在地まで隠す制度でもない。購入前に、司法書士や弁護士、支援窓口と住所情報の扱いを相談しておこう。制度の詳細は法務省の代替措置の案内で確認できる。
住宅ローンの結論を待つために、危険な場所にとどまる必要はないよ。内閣府のDV相談窓口案内も利用しながら、当面の安全な住まいの確保と購入の検討を分けて考えてね。
離婚がまとまらなくても、相談する意味はある
離婚成立前の住宅購入は、簡単とは言えない。でも、実際に融資実行に至った事例がある。
一つの金融機関で難しいと言われても、すべての可能性がなくなったとは限らない。
今の状況を正確に伝えて、実行までの条件を確認すること。そして、買った後の暮らしと安全まで考えること。
家を買うことだけがゴールではないよ。自分と子どもが安心して生活できる住まいを、無理のない形で選んでいこう。
公式情報確認日:2026年11月11日。実例は筆者提供の情報に基づくもので、公開資料で個別の融資内容を確認したものではありません。審査・融資条件は金融機関・商品・申込時点・個別事情によって異なります。
コメント